Marco tenía la transferencia lista para pagarle al IRS.
$80,000. Un clic y el problema desaparecía.
Entonces le llamó su contador.
«Todavía no pagues esa cantidad.»
«¿Por qué no? Tengo el dinero.»
Su contador tenía una mejor pregunta:
«¿Sabes qué es lo que realmente estás pagando?»
Una de las preguntas que más nos hacen es: «¿Cómo le pago menos al IRS?»
Lo irónico es que casi todos se saltan el paso que la responde.
Le debo $80,000 al IRS. ¿Mejor pagarle todo y ya?
Si tienes un negocio que deja dinero, tu problema con el IRS seguramente no se parece al de los comerciales de alivio fiscal que ves en internet.
No estás pensando «no tengo con qué pagar». Estás pensando algo más como:
- «Le debo $100,000 al IRS, pero puedo pagarlo. ¿Debería?»
- «¿Uso el dinero del negocio para pagar impuestos atrasados?»
- «¿Puedo negociar con el IRS si tengo dinero y bienes?»
- «¿Me pueden quitar las multas del IRS aunque sí pueda pagarlas?»
- «¿Me conviene pagarle todo al IRS o hacer un plan de pagos?»
Son mejores preguntas que buscar cómo desaparecer el saldo lo más rápido posible.
Porque tener el dinero para pagar no significa que pagar hoy mismo sea lo más inteligente.
¿Qué hay realmente dentro de una deuda con el IRS?
Antes de transferir $80,000, averigua qué representan esos $80,000.
Dependiendo del caso, un saldo con el IRS puede incluir:
- El impuesto original
- Multas por no declarar o no pagar a tiempo
- Otras multas aplicables
- Intereses acumulados con el tiempo
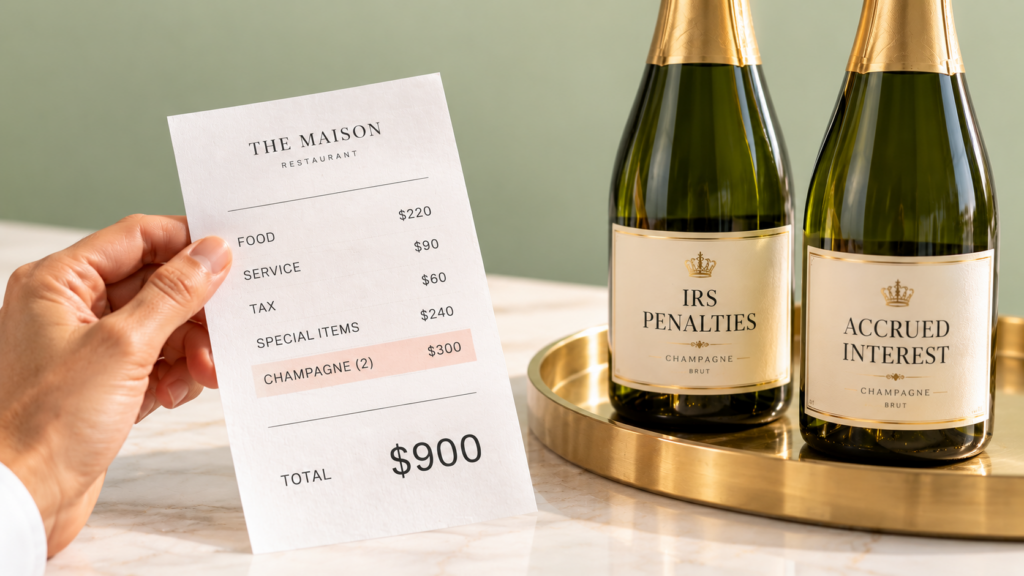
Es como recibir una cuenta de $900 en un restaurante y pagarla sin ver qué pediste.
A lo mejor la cuenta está perfecta. Muy bien. Págala.
Pero a lo mejor aparecen dos botellas de champaña que nunca llegaron a tu mesa.
Quizá te gusta regalar dinero. Pero si estás leyendo esto, me imagino que no.
Con el IRS es igual. Antes de decidir cómo pagar, entiende qué estás pagando y si cada parte del saldo se revisó como se debe.
«¿Me pueden quitar las multas del IRS si tengo con qué pagarlas?»
A veces.
Que puedas firmar el cheque no decide, por sí solo, si una multa califica para alivio.
Según los hechos y el tipo de multa, algunos puntos a revisar son:
- Alivio administrativo de multas
- Causa razonable
- Tu historial de declarar y pagar a tiempo
- Si el cálculo del impuesto en sí es correcto
En 2026, el IRS también empezó a reemplazar el First Time Abate (alivio por primera vez) con un nuevo proceso llamado Automatic Exemption from Penalty (AEP), que aplica a ciertos contribuyentes y periodos.
Eso no significa que todas las multas desaparezcan. Significa que el alivio de multas vale la pena revisarlo antes de asumir que no se puede tocar ni un dólar del saldo.
Y hay otra razón por la que importa: cuando el IRS reduce o elimina una multa, también se ajustan los intereses de esa multa.
La forma más rápida de achicar un problema fiscal no siempre es negociar un pago más chico. A veces primero hay que revisar la deuda.
Marco tenía otro problema: esos $80,000 ya tenían trabajo
Digamos que Marco sí puede juntar el dinero.
Una parte sale del efectivo del negocio. El resto, de una línea de crédito.
¿En papel?
Puede pagarle al IRS.
Pero esa línea de crédito también es lo que saca adelante a su empresa en un mes flojo. Cubre la nómina mientras le pagan sus clientes. Paga inventario, reparaciones de equipo y los gastos inesperados que llegan cuando tienes un negocio.
Ahora la pregunta cambia:
«¿Uso el efectivo del negocio o la línea de crédito para pagarle al IRS?»
Pagarle todo al IRS podría resolver un problema viejo y, sin hacer ruido, crear uno nuevo: un negocio rentable sin liquidez para operar.
Eso no quiere decir que no le pagues al IRS.
Quiere decir que «tengo $80,000» y «tengo $80,000 que puedo darle hoy al IRS» no siempre son la misma frase.
¿Qué debe revisar un dueño de negocio antes de pagarle al IRS?
Antes de firmar un cheque grande, revisa el problema en este orden:
1. ¿El saldo es correcto?
Empieza por el impuesto original. Identifica qué periodos están involucrados, qué te calcularon y si hay algo en disputa.
2. ¿Cuánto del saldo son multas e intereses?
No te quedes con un solo número gigante. Entiende cómo se armó.
3. ¿Ya se revisó el alivio de multas disponible?
El alivio administrativo y los argumentos de causa razonable dependen de los hechos. No todos los casos califican, pero asumir que nada se puede cuestionar tampoco es una estrategia.
4. ¿Qué le pasa al negocio después de pagarle al IRS?
Mira más allá de lo que hay hoy en el banco. Considera:
- Nómina
- Inventario
- Equipo
- Renta
- Próximos depósitos de impuestos
- Cuentas por cobrar
- Crédito del negocio
- Temporadas o meses flojos
Una solución fiscal que deja a tu empresa sin poder cubrir lo que sigue no es mucha solución.
5. Solo entonces: ¿cómo resolver lo que queda?
Según tu caso, puede ser pagar todo, un plan de pagos, un Offer in Compromise (ofrecimiento de transacción) u otra estrategia frente al cobro del IRS.
Ese orden importa.
«¿Puedo negociar con el IRS si mi negocio deja dinero?»
Tener un negocio rentable no te quita automáticamente las opciones para resolver con el IRS.
Pero sí puede complicar la estrategia.
Mira qué tan distintos pueden ser los negocios:
- Una constructora puede tener maquinaria cara y aun así necesitar mucho capital de trabajo entre un proyecto y otro.
- Una empresa de transporte puede tener camiones valiosos que también son los que generan el dinero.
- Un restaurante puede vender muy bien y aun así trabajar con márgenes apretados y broncas de impuestos de nómina.
- Un inversionista de bienes raíces puede tener mucho valor en papel sin tener esa cantidad en efectivo.
- Un profesionista puede ganar bien hoy y todavía cargar una deuda fiscal importante de años anteriores.
Por eso:
«Gano bien. ¿Todavía califico para el Fresh Start del IRS?»
no es realmente una pregunta de sí o no.
La mejor pregunta es:
«Con mis ingresos, mis bienes, los gastos del negocio y mi deuda fiscal, ¿cuál es la forma más inteligente de resolver esto sin dañar lo que me da de comer?»
Esto es «estrategia antes que formularios»
La mayoría empieza por el final.
Busca:
- «Plan de pagos del IRS para dueños de negocio»
- «Requisitos del Fresh Start del IRS»
- «Offer in Compromise si tengo bienes»
- «Cómo arreglar una deuda con el IRS si tengo dinero»
- «¿El IRS me puede quitar dinero de mi negocio?»
Son preguntas válidas.
Pero escoger un programa antes de entender el problema es empezar al revés.
Primero, averigua cuánto debes realmente. Después, qué se puede cuestionar o reducir de forma legítima. Luego, cuánto puede pagar tu negocio sin ponerse en riesgo. Y solo entonces, escoge la solución.
Eso es estrategia antes que formularios.
«¿Le pago todo al IRS si tengo el dinero?»
A veces, sí.
Después de revisar la deuda, puedes descubrir que el saldo es correcto, que no hay una base legítima para reducirlo y que pagar todo es la mejor decisión financiera.
Perfecto.
Ahora firmas el cheque porque sabes que es lo correcto, no porque una carta del IRS te asustó y moviste $80,000 sin hacer preguntas.
Y a veces el análisis apunta a otro lado.
A lo mejor una multa merece otra revisión.
A lo mejor hay que impugnar un cálculo.
A lo mejor pagar todo hoy dejaría al negocio sin aire.
A lo mejor un plan de pagos tiene más sentido financiero.
Poder pagarle al IRS y decidir que debes pagarle todo hoy son dos preguntas distintas.
FAQ: pagarle al IRS
Sí. Tener un negocio que deja dinero no te descalifica automáticamente de las opciones de cobro o solución del IRS. Tus ingresos, tus bienes, los gastos del negocio, tu historial de declaraciones y el tipo de deuda influyen en qué estrategias tienes disponibles.
Es posible. Ciertas multas pueden calificar para alivio administrativo o por causa razonable, según la multa y los hechos. Tu capacidad de pago no es lo único que se toma en cuenta.
Esa decisión debe tomar en cuenta tanto la deuda fiscal como lo que tu negocio necesita para operar. Antes de sacar una cantidad importante de tu empresa, entiende cómo ese pago puede afectar la nómina, la operación, los próximos impuestos, tu crédito y tu capital de trabajo.
Tener bienes no responde por sí solo si un Offer in Compromise está disponible o te conviene. El IRS evalúa tu información financiera y otros requisitos, y el Offer in Compromise es solo una de varias estrategias posibles.
Depende de la deuda y de tu situación financiera. Pagar todo detiene los intereses y multas que se siguen acumulando, pero usar mucho efectivo o crédito también puede afectar la liquidez de tu negocio. La respuesta correcta requiere ver los dos lados.
Tener el dinero nunca fue la única pregunta
Marco vio $80,000 y pensó:
«Puedo pagarlo. ¿Por qué no lo haría?»
La mejor pregunta era:
«¿Qué estoy pagando realmente, y qué pasa después de pagarlo?»
Si el saldo es correcto y pagarlo es lo más inteligente, firma el cheque.
Pero primero revisa la cuenta.
Porque tener el dinero para pagar no significa que pagar hoy mismo sea lo más inteligente.
Si debes una cantidad importante de impuestos y tienes un negocio, buenos ingresos o bienes que proteger, agenda una sesión de estrategia con Tax Law Offices antes de decidir tu siguiente paso.